
Nuestro análisis
 Análisis de Lookingapps
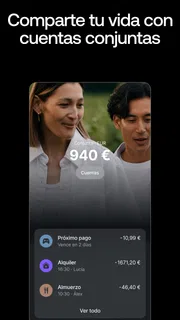
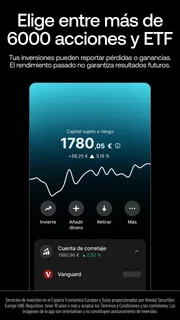
La primera impresión que me deja Revolut es que intenta reunir en el móvil varias tareas que normalmente repartimos entre la aplicación del banco, una herramienta de ahorro y servicios para invertir. Esa concentración puede hacer más cómoda la rutina, pero también implica depender de una conexión y de una interfaz para consultar decisiones financieras distintas. Yo la veo como una opción práctica para quien quiere gestionar su dinero desde el teléfono y está dispuesto a revisar con calma cómo funciona cada apartado.
Es una aplicación financiera gratuita desarrollada por Revolut Ltd. Su ficha muestra una media de 4,7 sobre cinco, basada en alrededor de 4,2 millones de valoraciones, y más de 50 millones de instalaciones. Son cifras que reflejan una adopción amplia, aunque no sustituyen lo más importante: comprobar si sus herramientas encajan con tus hábitos y con las necesidades de tu día a día.
Cuando una tarea depende de la conexión
En una aplicación de este tipo, la conexión importa justo cuando uno quiere resolver algo sin pensar demasiado: revisar un movimiento, comprobar el saldo antes de pagar o consultar cómo va el ahorro. Si el teléfono tiene buena cobertura, reunir esas gestiones en un mismo lugar resulta cómodo. Si la conexión va lenta, la experiencia pierde parte de su ventaja, porque la información financiera es más útil cuando llega a tiempo.
Por eso, no la trataría como un sustituto infalible de cualquier alternativa. Antes de salir, suelo considerar si necesitaré consultar algo importante y procuro no dejar una operación para el último minuto, especialmente si estoy en un lugar con señal irregular. Mantener otra forma de pago disponible también es una decisión sensata: no porque espere que la aplicación falle, sino porque depender de un solo dispositivo o canal puede ser incómodo en cualquier servicio financiero.
La conectividad también influye en cómo interpreto una pantalla que tarda en actualizarse. Si un movimiento no aparece enseguida, prefiero esperar y volver a comprobarlo antes de repetir una acción. En asuntos de dinero, actuar dos veces por impaciencia puede generar más confusión que tomarse un momento para verificar el estado de la operación.
Una consulta rápida no siempre es una decisión rápida
El móvil facilita echar un vistazo a las finanzas en ratos cortos, pero consultar una cifra y decidir qué hacer con ella no son lo mismo. Yo usaría esos momentos para orientarme y reservaría más atención para revisar gastos, mover dinero o valorar una inversión. Esta distinción ayuda a que la rapidez de la interfaz no empuje a tomar decisiones apresuradas.
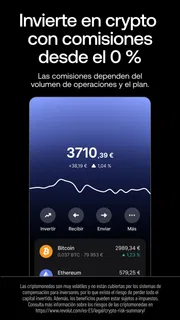
La propuesta combina pagos, ahorro e inversión, pero cada actividad merece una expectativa distinta. Consultar un gasto cotidiano suele ser una acción sencilla; elegir cuánto guardar o asumir riesgos al invertir requiere criterio personal. Que varias herramientas estén cerca no significa que todas deban usarse ni que sean adecuadas para cada usuario.
Más artículos

Uber funciona gracias a una comunidad que casi nunca conversa
Más que pedir un coche, Uber coordina pasajeros, conductores y hábitos urbanos. Su valor colectivo es real, aunque la conversación y las reglas de esa comunidad sigan siendo desiguales.

Duolingo entre avisos y rutinas: cómo Android y iOS moldean el hábito de aprender
Las novedades del sistema no convierten Duolingo en un curso distinto, pero sí cambian dónde encaja su práctica diaria y cuánto depende de nuestros hábitos móviles.
El móvil en la rutina diaria
Imagina que estás en una tienda y quieres revisar cuánto has gastado durante la semana antes de hacer otra compra. Tener una aplicación financiera a mano puede ayudarte a contextualizar ese gasto sin esperar a volver a casa y abrir el ordenador. En mi caso, ese uso sería más valioso como apoyo para tomar conciencia que como una invitación a comprobar el saldo cada pocos minutos.
También puede encajar con quien se mueve entre varios lugares y prefiere centralizar consultas en el teléfono. La ventaja concreta no es que el móvil transforme por sí solo la manera de administrar el dinero, sino que reduce el esfuerzo de cambiar entre herramientas para tareas distintas. A cambio, hay que aceptar que una pantalla pequeña no es siempre el mejor sitio para examinar con detalle movimientos o comparar opciones.
Un flujo de uso que me parece más ordenado es separar las comprobaciones rápidas de la revisión periódica. Durante el día, puedes consultar lo imprescindible; después, con tiempo, revisar los movimientos y decidir qué ajustes tienen sentido. Así se evita confundir una notificación o una cifra aislada con una imagen completa de tus finanzas.
La aplicación está clasificada para público PEGI 3 y se ofrece sin coste de descarga. Eso no significa que cada función financiera sea apropiada para cualquier persona: el uso de ahorro o inversión exige entender las condiciones y los riesgos asociados a la actividad elegida. Si la instalas para una tarea concreta, conviene explorar primero ese apartado y no activar o utilizar otros por simple curiosidad.
Para quién encaja y quién puede preferir otra opción
La recomendaría a alguien que valore consultar varias facetas de sus finanzas desde el móvil y que tenga interés en organizar sus hábitos de forma más activa. También puede resultar atractiva para quien prefiere una experiencia digital a depender principalmente de visitas o gestiones presenciales. En ambos casos, la comodidad funciona mejor si la persona sabe qué necesita y revisa cada función antes de incorporarla a su rutina.
En cambio, quien solo quiera una cuenta sencilla para operaciones básicas quizá prefiera la aplicación de su banco habitual, sobre todo si ya conoce su funcionamiento y no necesita reunir herramientas adicionales. También puede ser mejor una solución más especializada para quien busca únicamente una herramienta de presupuesto o una experiencia de inversión concreta. No todo el mundo gana algo por trasladar más tareas financieras a una sola aplicación.
Problemas, esperas y vuelta a la rutina
Cuando una aplicación financiera tarda en responder, lo más útil es distinguir entre una pantalla lenta y una operación cuyo estado todavía no está claro. Yo evitaría repetir el mismo paso de inmediato. Primero volvería a comprobar la información disponible y, si sigue sin quedar claro qué ocurrió, buscaría la vía de ayuda que la propia aplicación ponga a disposición del usuario. Esa pausa es una pequeña precaución que puede evitar acciones duplicadas.
La dependencia del teléfono tiene otro límite práctico: batería, cobertura y atención. Si estás viajando o tienes el móvil casi sin carga, cualquier gestión digital se vuelve menos cómoda. Para esos momentos, ayuda planificar lo esencial antes de salir y conservar una alternativa para pagar o consultar información importante. No hace falta convertir cada salida en una operación complicada; basta con no asumir que el teléfono estará siempre listo.
También es razonable dejar las decisiones delicadas para un momento tranquilo, en vez de intentar resolverlas mientras caminas o estás haciendo otra cosa. Una conexión estable ayuda a acceder al servicio, pero no reemplaza la concentración necesaria para entender una opción financiera. En mi experiencia como criterio de uso, la mejor recuperación ante una interrupción empieza por no precipitarse.
Una experiencia que pide atención, no solo rapidez
La posibilidad de abrir distintas áreas desde una misma aplicación puede simplificar la navegación, pero también hace importante reconocer dónde estás y qué estás haciendo. Si alternas entre pagos, ahorro e inversión sin un propósito claro, es fácil que la comodidad se convierta en dispersión. Yo empezaría por una necesidad concreta y aprendería ese recorrido antes de añadir otros hábitos.
Otro consejo útil es revisar las operaciones en un momento sin prisa, no solo cuando surge una duda. Una mirada periódica permite detectar patrones de gasto y recordar qué decisiones tomaste, mientras que las consultas impulsivas tienden a centrarse únicamente en la preocupación del momento. La utilidad real aparece cuando el acceso rápido se convierte en una rutina comprensible.
Consumo de datos y expectativas realistas
Si tienes un plan de datos limitado, es sensato reservar las gestiones no urgentes para una conexión que te resulte cómoda y evitar abrir repetidamente la aplicación solo para mirar la misma información. Este hábito también reduce distracciones. Para pagos o consultas necesarias fuera de casa, conviene mantener el uso deliberado: entrar con un objetivo claro, completar lo necesario y salir, en lugar de navegar sin motivo.
No daría por hecho que todas las funciones se comportan igual cuando la conexión es débil. Las tareas financieras pueden requerir información actualizada, así que es prudente comprobar el resultado de una acción antes de confiar en que quedó terminada. Esta expectativa es especialmente importante si vas a utilizar la aplicación en movimiento, en interiores con cobertura irregular o durante un trayecto.
Frente a la alternativa de usar varias aplicaciones, la ventaja de reunir servicios está en tener menos cambios de contexto. Frente a una banca tradicional centrada en lo esencial, la propuesta de Revolut puede sentirse más amplia, aunque esa amplitud también exige aprender qué hace cada sección y decidir cuáles realmente necesitas. Para mí, la comparación no se resuelve con una ganadora universal: depende de si valoras la concentración de herramientas o la simplicidad de una solución más limitada.
La aplicación salió el 1 de junio de 2015 y su versión actual es la 10.153.1. Funciona en dispositivos con Android 9 o posterior. Si estás pensando en instalarla, comprobar la compatibilidad de tu teléfono es un paso sencillo que evita frustraciones antes de empezar. Su larga trayectoria y presencia extensa pueden dar contexto, pero la experiencia que importa es la que tendrás con tu conexión, tu dispositivo y tus necesidades concretas.
Mi veredicto sobre una experiencia conectada
Revolut me parece una alternativa interesante para quien quiere gestionar pagos, ahorro e inversión desde el móvil y entiende que cada apartado exige atención propia. Su punto fuerte es la comodidad de tener varias tareas financieras reunidas; su límite más visible en el uso cotidiano es que esa comodidad depende del teléfono y de una conexión adecuada, además de requerir cuidado para no actuar con prisa.
Yo la probaría si buscas una herramienta financiera digital amplia y tienes claro qué quieres resolver. La dejaría pasar si prefieres una aplicación bancaria muy sencilla, dependes de gestiones presenciales o no quieres que la administración del dinero pase principalmente por el móvil. En cualquier caso, empezaría con una tarea concreta, mantendría una alternativa razonable para los momentos sin conexión y reservaría las decisiones importantes para cuando puedas revisar todo con calma.
La ficha de la aplicación indica que requiere Android 9 o superior, y su clasificación PEGI 3 la sitúa como apta para público general. Es gratuita para descargar, aunque eso no convierte automáticamente cada función en adecuada para todos. Mi recomendación final es sencilla: úsala por lo que realmente necesitas, verifica cada operación y no confundas el acceso inmediato con una razón para tomar decisiones financieras deprisa.
Ventajas
- Permite crear tarjetas virtuales para comprar por internet con más control.
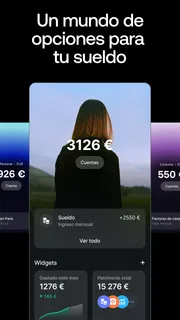
- Incluye herramientas para organizar gastos y consultar movimientos al instante.
- Facilita enviar dinero a otros usuarios de Revolut.
- Permite congelar la tarjeta desde la aplicación si la pierdes.
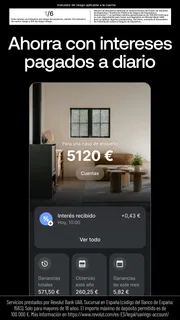
- Ofrece opciones para ahorrar mediante metas y apartados.
Desventajas
- Algunas funciones y ventajas dependen del plan contratado.
- Las operaciones pueden requerir verificaciones adicionales de identidad.
- El servicio de atención puede tardar en resolver ciertos problemas.
- Los límites y comisiones varían según el país y el tipo de operación.
- No todas las funciones están disponibles en todos los países.


