
Nuestro análisis
 Análisis de Lookingapps
Cuando en casa alguien va con prisa, repartir tareas suele ser más fácil si cada persona conserva su propio teléfono y sus propios medios de pago. Ahí es donde Google Wallet puede resultar útil: reúne recursos cotidianos en el móvil y reduce la necesidad de buscar una tarjeta concreta antes de salir. En mi experiencia, funciona mejor como una cartera personal que facilita algunas rutinas compartidas, no como una cuenta familiar común.
Una cartera personal en una rutina compartida
Imaginemos una mañana corriente: una persona sale a comprar algo para el desayuno y otra se marcha al trabajo. Si cada una lleva su teléfono preparado, no hace falta pasar una tarjeta física de mano en mano ni coordinar quién se la queda. Esa comodidad depende de cómo tenga configurado cada cual su dispositivo y sus métodos de pago; la app no convierte varios móviles en una sola cartera compartida.
Esta distinción parece pequeña, pero evita expectativas equivocadas. La aplicación de finanzas de Google LLC está pensada para que cada usuario acceda a lo que guarda en su propia configuración. Si en casa varias personas necesitan pagar, lo sensato es que cada una prepare su teléfono por separado. Así se mantienen claras la titularidad y la responsabilidad, incluso cuando el gasto forma parte de una tarea común.
Me gusta especialmente para recados rápidos, desplazamientos habituales y situaciones en las que tener menos objetos en los bolsillos simplifica el día. También puede servir cuando alguien tiene que salir con prisa y no quiere rebuscar en una mochila. En cambio, no la elegiría para administrar el presupuesto doméstico: una cartera móvil no sustituye a una hoja compartida, una app de gastos o una conversación sobre quién paga cada compra.
Qué conviene configurar en cada teléfono
La primera decisión práctica no es qué añadir, sino quién usará el dispositivo y con qué cuenta. Antes de preparar un móvil compartido, comprobaría qué cuenta de Google está activa y qué información personal ya aparece en él. En un teléfono de uso individual, ese límite suele ser sencillo; en uno que alternan varias personas, conviene evitar que la cartera quede abierta como si todos fueran el mismo usuario.
Mi recomendación es no tratar el móvil familiar como una cartera común por comodidad. Cada persona debería entender qué elementos están asociados a su cuenta y quién puede desbloquear el dispositivo. Si un teléfono se presta de manera ocasional, es más prudente no dejar que ese préstamo implique acceso automático a una cartera personal. La regla útil es sencilla: compartir el aparato no equivale a compartir la identidad ni los medios de pago.
También ayuda revisar la configuración con calma, en vez de hacerlo en la puerta de casa justo antes de salir. La pantalla pequeña y las prisas son una mala combinación para comprobar qué cuenta se está utilizando o qué elemento se quiere abrir. Si una persona mayor o un adolescente necesita ayuda, yo haría el proceso a su lado y dejaría que sea quien vaya a usar el teléfono quien comprenda los pasos y conserve el control cotidiano.
Más artículos

Uber funciona gracias a una comunidad que casi nunca conversa
Más que pedir un coche, Uber coordina pasajeros, conductores y hábitos urbanos. Su valor colectivo es real, aunque la conversación y las reglas de esa comunidad sigan siendo desiguales.

Duolingo entre avisos y rutinas: cómo Android y iOS moldean el hábito de aprender
Las novedades del sistema no convierten Duolingo en un curso distinto, pero sí cambian dónde encaja su práctica diaria y cuánto depende de nuestros hábitos móviles.
Un detalle que suele pasarse por alto es la diferencia entre preparar una cartera para el día a día y resolver una compra concreta para otra persona. Si alguien hace un recado por encargo, acordaría de antemano quién aporta el método de pago y cómo se devolverá el dinero. La app puede agilizar el uso del móvil, pero no elimina la necesidad de ese acuerdo ni convierte los gastos en un registro doméstico compartido.
Coordinar recados sin confundir las cuentas
Para una pareja o un hogar con varias personas, la mejor rutina es repartir las tareas sin intercambiar teléfonos desbloqueados. Por ejemplo, quien va a la tienda puede usar su propia cartera y luego comunicar el gasto por el canal que ya utilice la familia. Esa separación hace más fácil saber quién realizó la compra y evita que una persona tenga que entregar su teléfono con datos y accesos personales a otra.
Hay un intercambio práctico: usar una cartera móvil puede reducir la dependencia de llevar una tarjeta física encima, pero también concentra parte de la rutina de pago en el teléfono. Si el dispositivo se queda sin batería, se olvida en casa o no está disponible, conviene contar con una alternativa adecuada para la situación. Yo no saldría de viaje importante confiando en un único medio de pago, sobre todo si no conozco bien las opciones que aceptaré en el destino.
Frente a la cartera física, la ventaja principal es la comodidad de tener ciertos elementos a mano en el móvil. Frente a la app del banco, la diferencia útil es que Google Wallet se plantea como una cartera, mientras que la aplicación bancaria suele ser el lugar natural para consultar cuentas y controlar movimientos. No las veo necesariamente como rivales: para revisar cuánto se ha gastado, miraría la herramienta financiera correspondiente; para acceder a una cartera digital, usaría la que encaje con mi teléfono y mis necesidades.
Si en casa se necesita una visión conjunta de las compras, no asumiría que una cartera móvil resolverá esa parte. Mantendría un registro compartido aparte, aunque sea una nota sencilla, y anotaría allí los gastos que todos deben tener presentes. Este flujo evita confundir el acto de pagar con el de llevar las cuentas. Es un consejo menos vistoso que añadir elementos al móvil, pero suele resolver mejor los desacuerdos sobre recados y reembolsos.
Edad, confianza y límites razonables
La clasificación PEGI 3 indica que el contenido es apto para edades muy tempranas, pero eso no significa que un niño deba gestionar pagos sin supervisión. En una familia, la edad de uso y la responsabilidad financiera son cuestiones distintas. Yo valoraría quién maneja el teléfono, si entiende cuándo está realizando una operación y qué adulto se hace cargo de la configuración, en lugar de interpretar la clasificación como una recomendación para que cualquier menor la use por su cuenta.
La confianza también depende de la seguridad cotidiana del dispositivo. Proteger el teléfono con el método de bloqueo disponible y no compartirlo de manera despreocupada son hábitos importantes para cualquier cartera digital. Si un familiar no se siente cómodo con esos pasos, o no puede mantener su teléfono bajo su control, una tarjeta física u otra opción que comprenda mejor puede ser más apropiada. La herramienta solo resulta conveniente cuando el usuario entiende sus límites.
Con una persona mayor, mi enfoque sería parecido: no dar por sentado que el pago móvil es más sencillo por ser moderno. Le pediría que practique una vez en una situación tranquila y comprobaría que puede distinguir la cartera de otras aplicaciones. Si el proceso le genera dudas o le obliga a depender de otra persona cada vez que paga, mantener su método habitual puede ser una decisión más cómoda y segura para ella.
Qué esperar de la aplicación y quién puede prescindir de ella
Es una app gratuita, con una valoración media de 4,2 basada en alrededor de 2,3 millones de valoraciones. Supera los mil millones de instalaciones y acumula cerca de 14.000 reseñas, cifras que muestran que mucha gente la utiliza, aunque no garantizan que encaje en todos los teléfonos o rutinas. Se publicó el 25 de julio de 2017 y requiere Android 9 o una versión posterior, un dato importante si se piensa reutilizar un dispositivo antiguo del hogar.
La descripción breve de la tienda la identifica como Google Wallet, pero lo que me importa al decidir si instalarla es más concreto: ¿quiero llevar una cartera digital en mi móvil y puedo mantener separada mi cuenta de la de los demás? Si la respuesta es sí, tiene sentido probarla. Si solo necesito controlar gastos familiares, consultar movimientos bancarios o compartir una lista de compras, buscaría herramientas diseñadas para esas tareas en lugar de esperar que una cartera las cubra.
También la evitaría como solución principal en un teléfono que cambia constantemente de manos, si no se puede mantener clara la cuenta activa o si quienes lo usan no se ponen de acuerdo sobre quién responde por cada compra. En esos casos, una cartera física o que cada persona use su propio dispositivo puede reducir fricciones. La comodidad digital no compensa una configuración confusa dentro de casa.
Mi balance para el hogar
Mi impresión es favorable cuando se usa con límites claros: una cartera personal en un teléfono personal, útil para agilizar recados y tener a mano recursos cotidianos. Su valor doméstico no consiste en compartir una cuenta, sino en permitir que cada miembro resuelva sus propias salidas sin depender de que otra persona le preste una tarjeta o un móvil.
Antes de adoptarla como hábito familiar, acordaría quién usa qué dispositivo, mantendría los gastos comunes en un registro separado y conservaría una alternativa para los momentos en que el móvil no esté disponible. Para quien busca precisamente una cartera digital de Google y tiene Android 9 o posterior, Google Wallet merece consideración. Para quien necesita cuentas compartidas, seguimiento de presupuesto o una experiencia adecuada para un teléfono colectivo, elegiría otra herramienta y mantendría las responsabilidades bien definidas.
Ventajas
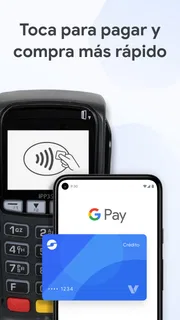
- Permite pagar sin contacto en comercios con un móvil compatible.
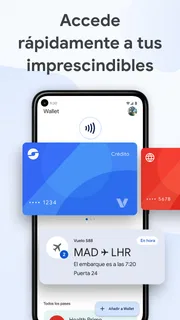
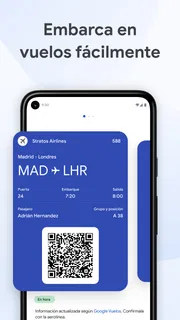
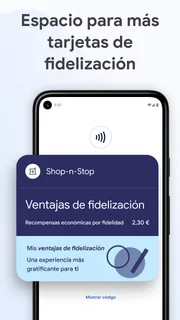
- Guarda tarjetas de fidelidad y pases de embarque en un solo lugar.
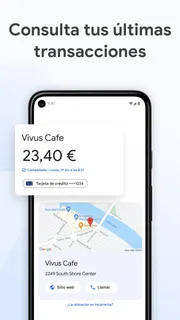
- Envía alertas cuando se utiliza una tarjeta guardada.
- Los datos de la tarjeta no se comparten directamente con el comercio.
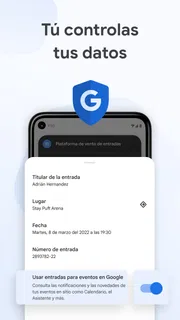
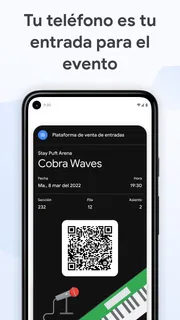
- Se integra con otros servicios de Google para gestionar pases y entradas.
Desventajas
- El pago sin contacto requiere NFC y un dispositivo compatible.
- La disponibilidad de funciones varía según el país y el banco.
- No todos los comercios aceptan pagos con Google Wallet.
- Algunas tarjetas o pases no se pueden añadir a la aplicación.
- Para usar ciertas funciones se necesita una cuenta de Google.


