
Nuestro análisis
 Análisis de Lookingapps
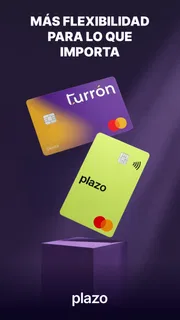
Una tarjeta virtual parece sencilla hasta que llega el momento de solicitarla, entender cuánto crédito se ofrece o decidir si conviene usarla para una compra concreta. En mi experiencia, Plazo: Tarjeta virtual se entiende mejor como una vía digital para pedir crédito desde el móvil, no como una tarjeta de débito para gastar dinero que ya tienes. Esa diferencia cambia cómo merece la pena probarla: primero conviene revisar las condiciones que aparecen en la solicitud y después pensar en el uso cotidiano.
La aplicación pertenece a la categoría de finanzas y la desarrolla IDFinance Plazo, S.L.U. Es gratuita para descargar y está disponible para dispositivos Android con versión 8.0 o posterior. Su ficha muestra una valoración media de 4,0, con alrededor de diez mil valoraciones, y más de un millón de instalaciones. Son señales de que muchas personas la han considerado, pero no sustituyen la lectura cuidadosa de lo que se ofrece a cada solicitante.
El punto donde conviene detenerse antes de solicitar
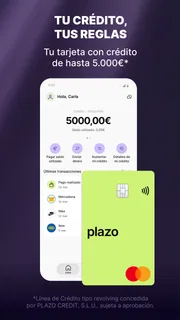
El primer tropiezo posible no es necesariamente técnico: es dar por hecho que el crédito anunciado estará disponible para cualquier persona o que el límite mencionado será el que recibirá cada usuario. La aplicación plantea una tarjeta de crédito online con un máximo de cinco mil euros, pero el importe que se ofrezca y las condiciones concretas deben valorarse dentro del proceso correspondiente. Yo evitaría planificar una compra contando de antemano con el límite máximo.
También es fácil confundir “sin papeleos” con “sin comprobaciones”. Que la gestión se realice desde el teléfono hace más cómodo iniciar una solicitud, pero no convierte el crédito en automático ni elimina la necesidad de aportar información correcta. Si algo no avanza, revisar los datos introducidos y seguir las instrucciones que aparezcan en la propia app es un mejor primer paso que repetir el proceso a ciegas.
Antes de empezar, ayuda tener claro para qué se quiere la tarjeta. Si se trata de cubrir una compra puntual y sabes cómo encaja en tu presupuesto, una solicitud digital puede resultar práctica. Si buscas una herramienta para controlar gastos diarios con saldo propio, una tarjeta de débito de tu banco suele ajustarse mejor: evita mezclar crédito disponible con dinero que ya tienes.
Yo tampoco trataría el límite como una invitación a gastar. La pregunta útil no es solo cuánto podrías disponer, sino cuánto podrías devolver sin afectar pagos esenciales. Si no puedes responder con seguridad, es mejor posponer la solicitud. Esa cautela importa más que la rapidez de cualquier proceso en una app financiera.
Antes de iniciar, prepara una solicitud sin errores
Una comprobación sencilla es asegurarte de que el teléfono tiene conexión estable y que puedes consultar la información personal que vayas a necesitar. Al rellenar un formulario financiero, los errores pequeños —por ejemplo, una discrepancia entre datos escritos en distintos campos— pueden generar dudas o hacer que tengas que revisar el proceso. Conviene escribir con calma y comprobar cada pantalla antes de continuar.
Más artículos

Uber funciona gracias a una comunidad que casi nunca conversa
Más que pedir un coche, Uber coordina pasajeros, conductores y hábitos urbanos. Su valor colectivo es real, aunque la conversación y las reglas de esa comunidad sigan siendo desiguales.

Duolingo entre avisos y rutinas: cómo Android y iOS moldean el hábito de aprender
Las novedades del sistema no convierten Duolingo en un curso distinto, pero sí cambian dónde encaja su práctica diaria y cuánto depende de nuestros hábitos móviles.
Si utilizas un dispositivo compartido o no es tu móvil habitual, piensa también en la privacidad. Evita dejar abierta una sesión financiera y no compartas códigos de acceso o datos de la solicitud por mensajes. No hace falta convertir la instalación en una tarea complicada: basta con tratar la app con el mismo cuidado que cualquier servicio relacionado con crédito y datos personales.
La aplicación tiene una clasificación PEGI 3, pero eso no significa que el producto financiero sea apropiado para menores ni que la clasificación explique quién puede solicitarlo. Para decidir si puedes usarlo, guíate por las condiciones que aparezcan durante el proceso, no por la edad indicada en la clasificación de contenido de la tienda.
Si el proceso se atasca, recupera el hilo con orden
Cuando una pantalla no carga o la solicitud parece detenerse, mi primera recomendación es no enviar formularios repetidos de inmediato. Comprueba la conexión, cierra y vuelve a abrir la app si sigue sin responder, y mira si el proceso conserva el punto en el que estabas. Repetir pasos sin saber si el intento anterior quedó registrado puede añadir confusión, especialmente cuando se trata de una solicitud de crédito.
Si la aplicación muestra un aviso, léelo completo antes de cambiar datos. Un mensaje concreto puede indicar qué campo revisar; corregir solo aquello que se señala es más sensato que modificar información válida por probar. Si no aparece una explicación clara, guarda mentalmente en qué paso ocurrió el problema y consulta los canales de ayuda que la propia aplicación ponga a disposición. No compartas información sensible en espacios públicos ni con personas que te contacten sin que tú lo hayas solicitado.
Otra práctica útil es actualizar la aplicación desde la tienda oficial si detectas fallos persistentes. La versión actual es la 3.113.0, aunque el número por sí solo no garantiza que cada problema desaparezca ni permite saber qué cambió en una actualización. Mantenerla al día puede evitar incompatibilidades, pero si el bloqueo afecta a una solicitud concreta, lo importante es obtener orientación sobre ese caso y no crear una segunda solicitud por impulso.
Cómo encajarla en un gasto real
Imagina que necesitas pagar una compra puntual y quieres separar esa operación de tus gastos habituales. En ese escenario, puede ser cómodo iniciar la gestión desde el teléfono y valorar el crédito ofrecido antes de decidir. Mi consejo práctico sería anotar el importe de la compra, revisar el coste y las condiciones que se muestren, y comparar la devolución prevista con tus ingresos próximos. Si las cifras no encajan con claridad, no completes la operación solo porque la solicitud esté a mano.
También ayuda distinguir entre una urgencia y una compra aplazable. Una herramienta de crédito puede resolver un desfase temporal, pero no arregla un presupuesto que ya está comprometido mes tras mes. Si necesitas cubrir gastos recurrentes, hablar con tu entidad bancaria o buscar asesoramiento financiero puede ser una alternativa más apropiada que depender de crédito adicional.
Para compras pequeñas que puedes pagar sin financiación, una tarjeta de débito o el medio de pago que ya utilizas suele implicar menos decisiones posteriores. Para una necesidad puntual, Plazo puede merecer una evaluación, siempre que las condiciones concretas resulten comprensibles y asumibles. La diferencia no está en que una opción sea universalmente mejor, sino en si necesitas crédito y puedes gestionar su devolución.
Cuándo el problema quizá no esté en la app
No todo rechazo, demora o interrupción apunta a un fallo del teléfono. En una solicitud financiera pueden influir la información proporcionada, las comprobaciones del proceso o la conexión en ese momento. Si la app funciona con normalidad pero no ofrece el resultado que esperabas, insistir repetidamente no garantiza cambiarlo. Lo más prudente es revisar las indicaciones recibidas y usar los canales de atención disponibles para entender el siguiente paso.
Si el problema es que no recuerdas qué condiciones aceptaste o qué importe se te ofreció, busca esa información dentro de tu cuenta o en las comunicaciones asociadas al proceso antes de tomar decisiones nuevas. No confíes en capturas incompletas ni en recuerdos aproximados cuando se trata de una deuda. Mantener a mano los detalles de la operación y las fechas relevantes facilita organizar el presupuesto y pedir ayuda con precisión.
Por otro lado, si lo que te incomoda es la idea de endeudarte, ninguna solución técnica va a convertir la tarjeta en una alternativa sin crédito. En ese caso, quizá te convenga una tarjeta de débito, una cuenta de ahorro para esa compra o simplemente esperar. Elegir otra opción no es un fallo de uso: puede ser la decisión más sensata para tu situación.
Qué aporta frente a las alternativas habituales
Frente a una tarjeta de crédito bancaria tradicional, el atractivo de Plazo está en iniciar la gestión desde el móvil y no depender de una visita presencial para empezar. Frente a una tarjeta prepago o de débito, la diferencia esencial es que aquí se plantea una línea de crédito, no solo el uso de fondos cargados o disponibles en una cuenta. Esa comodidad digital resulta valiosa para quien quiere explorar financiación, pero no elimina la comparación de condiciones.
No asumiría que una tarjeta digital es automáticamente más barata o más conveniente que la de tu banco. Para comparar de verdad, revisa el importe que podrías utilizar, el coste total y el calendario de devolución que se te presente. Si esos datos no se entienden a la primera, detenerse y pedir aclaración es mejor que decidir basándose únicamente en la rapidez de la solicitud.
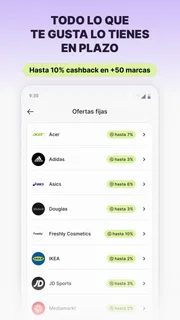
La ficha de la app indica que es gratuita para descargar; eso no debe confundirse con que el crédito carezca de coste. Son cuestiones distintas. Mi regla sería valorar por separado el precio de instalar la aplicación y las condiciones económicas de cualquier operación que se proponga. La descarga puede no tener coste y, aun así, una financiación requerir una evaluación detallada.
Mi veredicto: útil si el crédito encaja, prescindible si no
Plazo: Tarjeta virtual me parece una opción que merece consideración para quien busca iniciar desde el móvil una solicitud de crédito y está dispuesto a leer con calma lo que se le ofrece. Su planteamiento digital reduce la fricción de empezar, y que la app sea gratuita de descargar facilita explorarla. La valoración media de 4,0 y sus más de un millón de instalaciones muestran un uso extendido, aunque no permiten predecir cómo será la experiencia de cada persona.
La recomendaría con reservas a quien tenga una necesidad puntual, un presupuesto claro y capacidad para comparar las condiciones antes de aceptar. No la elegiría como sustituto de una tarjeta de débito para los gastos corrientes, ni la usaría para cubrir obligaciones habituales sin revisar primero la situación financiera. Si el crédito te resulta difícil de entender o devolver, mejor buscar una alternativa sin deuda.
La app se lanzó el 12 de mayo de 2021 y está dirigida a un uso general en la tienda, pero mi conclusión depende menos de su trayectoria que de una decisión práctica: solicitar solo lo que puedas manejar. Si la pantalla o el proceso se atascan, revisa los datos, la conexión y las indicaciones antes de repetir pasos; si lo que no encaja son las condiciones, cambia de opción. Esa distinción ayuda a saber cuándo resolver un problema técnico y cuándo simplemente decir que no.
Ventajas
- Permite crear una tarjeta virtual para compras por internet.
- Ayuda a separar los gastos de la tarjeta física.
- La gestión desde el móvil facilita consultar la tarjeta.
- Puede ser útil para suscripciones y pagos digitales.
- La tarjeta virtual reduce la exposición de los datos físicos.
Desventajas
- La disponibilidad de funciones puede depender del país.
- Algunos comercios no aceptan tarjetas virtuales.
- Puede requerir una cuenta bancaria compatible.
- Los límites de gasto podrían no ajustarse a todas las compras.
- La app no sustituye las medidas de seguridad al comprar en línea.


